
Turisti del sollevamento: troppi viaggi, poco business

Il sollevamento aereo in Europa è un comparto produttivo che per la Commissione europea occupa 3 mila addetti nell’Unione con un valore di circa un miliardo di euro l’anno (per le semoventi oltre i 6 metri). Aggiungendo gli altri segmenti e integrando produzione e distribuzione, arriviamo a 8 mila persone con un fatturato che sta sotto i 3 miliardi.
Anche se nessun soggetto istituzionale registra ufficialmente i dati, i numeri plausibili a consuntivo del 2025 dicono che le macchine vendute nel mercato continentale sono circa 65 mila. Questa industria alimenta una fiera internazionale annuale, una mezza dozzina di fiere nazionali dimostrative, un summit globale, un congresso associativo per ogni Paese e una cospicua teoria di forum e premi vari.
Un’abbondanza di eventi che nasce dall’accumulo di consuetudini e non riguarda più la domanda di esposizione dei costruttori, ma è incentrata sul modello di business di chi li organizza.
Il meccanismo sfrutta la sensazione che, nel dubbio, è sempre meglio esserci; tuttavia, questa consuetudine oggi soddisfa principalmente un beneficiario che ha maggiore bisogno di visibilità e denaro per comprarla, cioè i produttori cinesi, impegnati a scavalcare i dazi europei localizzando la produzione nel continente.
Un costruttore occidentale che volesse esercitare una leadership forte dovrebbe fermarsi e riflettere se continuare ad alimentare questo palco, o se interrompere la routine e non essere presente ovunque. Non per sparire, ma per considerare la fiera un investimento dal ritorno misurabile e non un semplice e costoso rito.
Un calendario sproporzionato
Tra giugno 2026 e giugno 2027 abbiamo contato ventiquattro appuntamenti europei rilevanti per il sollevamento in dieci Paesi: quasi due al mese.
È una densità che si giustifica con un mercato vasto o in espansione, trainato da cicli di prodotto rapidi, mentre il sollevamento aereo non presenta nessuna di queste tre condizioni, perché:

Uno scatto dall’ultima edizione dell’Aerial Platform Exhibition svoltasi nel 2017
- È oggettivamente piccolo. Il perimetro descritto nella premessa resta lontano dalle dimensioni di comparti con un’infrastruttura fieristica paragonabile.
- È frammentato dal lato della domanda. Il cliente finale è un tessuto di noleggiatori in larga parte medi e piccoli; il mercato italiano del noleggio in questo segmento secondo IPAF vale circa 375 milioni e conta 37mila macchine. Molte di queste aziende non hanno né la struttura né il bisogno di girare l’Europa per scegliere una scissor.
- Ha cicli di prodotto lenti. L’elettrificazione è stata l’ultima grande narrazione ma sembra già consumata: gli organizzatori dei Platformers’ Days hanno sostituito l’area dedicata all’elettrico perché espositori e visitatori segnalavano che il mercato ha ormai assorbito il tema fino in fondo. Se la novità tecnologica rallenta, una vetrina internazionale ogni dodici mesi rischia di mostrare ogni anno le stesse macchine.
- Manca di numeri affidabili. Su oltre venti appuntamenti, risulta che solo Hillhead pubblica presenze certificate da un ente terzo. Gli altri comunicano numeri propri, spesso tramite le testate del gruppo che li organizza. Un’industria matura solitamente pretende dati verificabili prima di firmare un contratto per uno stand; un mercato più piccolo usa altri criteri, come le amicizie consolidate o l’incapacità a defilarsi.
Il paradosso è evidente: il settore spende in visibilità come un’industria strutturata ma compra quella visibilità con gli strumenti di misura di un mercato artigianale.
L’esempio più eloquente
La manifestazione che più di tutte esemplifica questo discorso è probabilmente APEX. Negli ultimi dieci anni, la fiera ha oggettivamente galleggiato. Nei comunicati stampa si legge che le presenze congiunte con la rassegna sul noleggio (IRE) erano 6.250 nel 2017, 6.130 nel 2023 e oltre 7.000 nel 2026 e che gli espositori sono passati da 225 a circa 210. Non siamo di fronte a una fiera in espansione, nonostante il notevole incremento della presenza cinese.
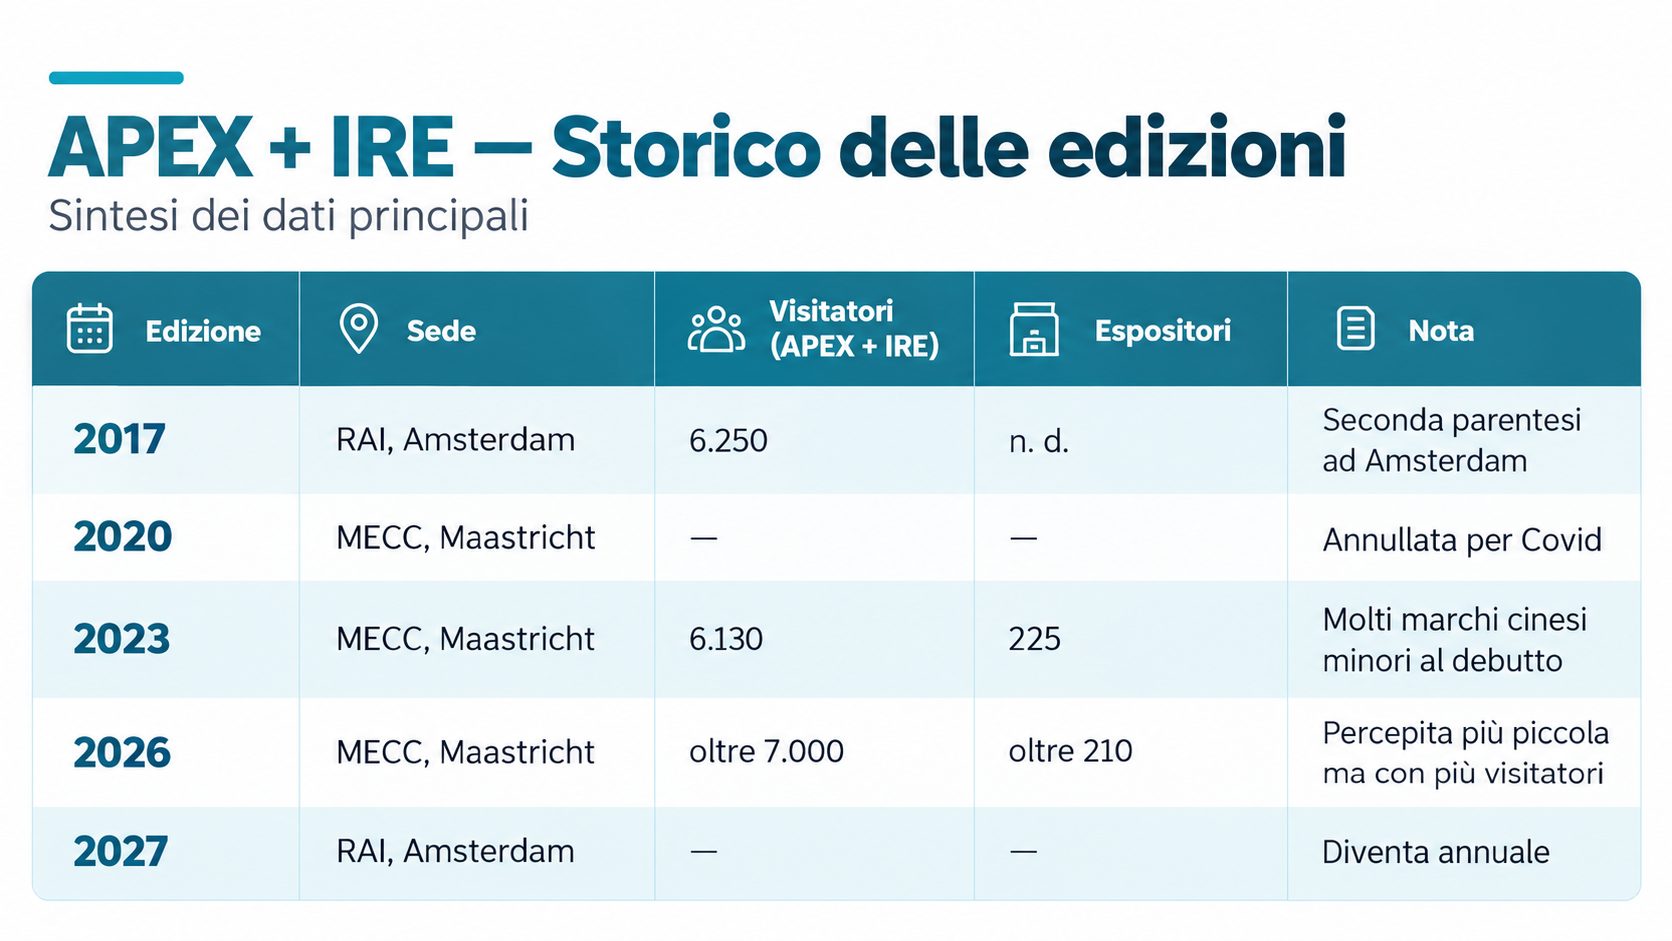
La sua storia è una sequenza di correzioni imposte dagli espositori. Nel 2005 furono loro a pretendere il passaggio dalla cadenza biennale a quella triennale, per non sovrapporsi a Bauma e Intermat. Quando gli organizzatori tentarono di tornare al biennio, la protesta li fece desistere.
Dopo l’edizione 2011 la soddisfazione degli espositori era così bassa da imporre il trasloco ad Amsterdam, dove si rivelò più cara e poco adatta e tornò di nuovo a Maastricht. Oggi si va nella direzione opposta di ciò che il mercato chiese quindici anni fa: frequenza annuale e ritorno ad Amsterdam. Che cosa è cambiato?
Di sicuro non la domanda dei costruttori: Vertikal registra che nel 2026 molti espositori sono stati insoddisfatti dell’affluenza e che la fiera è sembrata più piccola delle precedenti. Nessun dato indica una domanda latente che giustifichi una vetrina annuale.
A essere cambiata, in effetti, è stata la governance della manifestazione. Il sito dell’edizione 2027 indica che l’organizzatore sarà Access International (gruppo KHL), e non più IPI, lo storico organizzatore. KHL è, al tempo stesso, editore delle principali testate anglofone del settore, co-organizzatore degli IAPA con IPAF e degli European Rental Awards con ERA. Chi vende lo stand vende anche la copertura giornalistica, il video dello stand, il “buyer matching” e il palco dei premi: il pacchetto commerciale è ben riassunto nella proposta esplicita agli espositori 2027.
La nostra lettura
L’obiettivo dichiarato per questo nuovo ritorno ad Amsterdam è attrarre più fornitori di tecnologia, batterie, componenti, software e servizi. Ma una fiera che cresce allargando le categorie anziché approfondire il proprio nucleo, sta palesemente cercando una maggiore superficie da vendere, non risposte da dare al suo pubblico.
La lettura più sobria che possiamo dare è che l’annualità triplicherà le occasioni di ricavo di un evento editoriale. Il mercato, cioè i costruttori, potrà dire se moltiplicherà per tre anche il valore. Il precedente del 2005 suggerisce che quando i costruttori fanno i conti, la frequenza richiesta tende a scendere.
Un costruttore europeo di medie dimensioni che volesse presidiare tutto il calendario eventi 2026-2027 spenderebbe cifre nell’ordine del milione di euro, senza alcuna garanzia che la spesa produca ordini incrementali.
Quanto costa il presenzialismo
Non essendo espositori non disponiamo di listini delle singole fiere. Il riferimento più solido per fare un’analisi è la struttura dei costi rilevata dall’AUMA, l’associazione delle fiere tedesche, che abbiamo integrato con altre fonti su medie e superfici ipotetiche.
Un costo medio plausibile è di 750-950 euro per metro quadrato di stand, di cui circa il 30% per allestimento, trasporti e servizi, il 20% per l’affitto dell’area e il 16% per il personale. Applicata al sollevamento, la stima va letta come una soglia minima perché trascura il costo più specifico, cioè macchine sottratte per settimane alla vendita o alla flotta, i trasporti eccezionali, i collaudi, le assicurazioni.
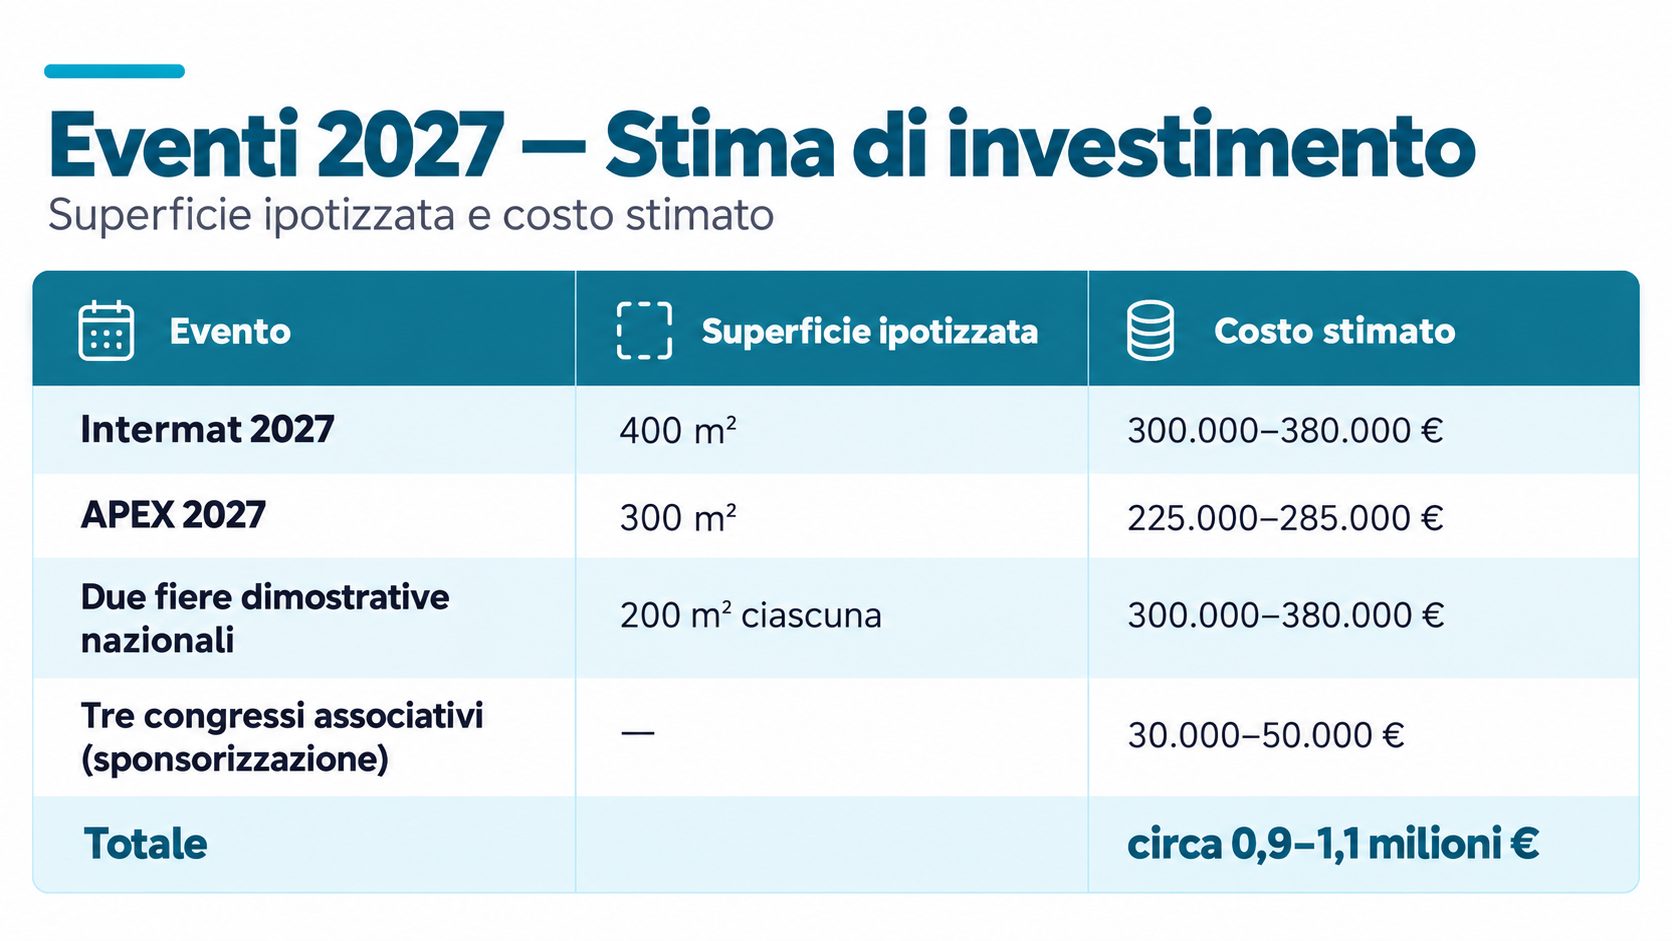
Possiamo sbagliare di qualche euro, ma con un mercato europeo di 2,5 miliardi (stando larghi) chi detiene il 5% fattura 125 milioni: un milione speso in fiere significa quasi 1% del fatturato europeo (in un comparto in cui i prezzi cinesi sono stati misurati dalla Commissione circa il 20% sotto quelli europei).
Fatte le dovute proporzioni, non è una spesa che si può giustificare solo con la consuetudine di esserci.
Come scegliere tra le tante fiere
Ogni formato serve a qualcosa di diverso e andrebbe comprato per quello che è: con questa tabella cerchiamo di riassumere qualche dettaglio:
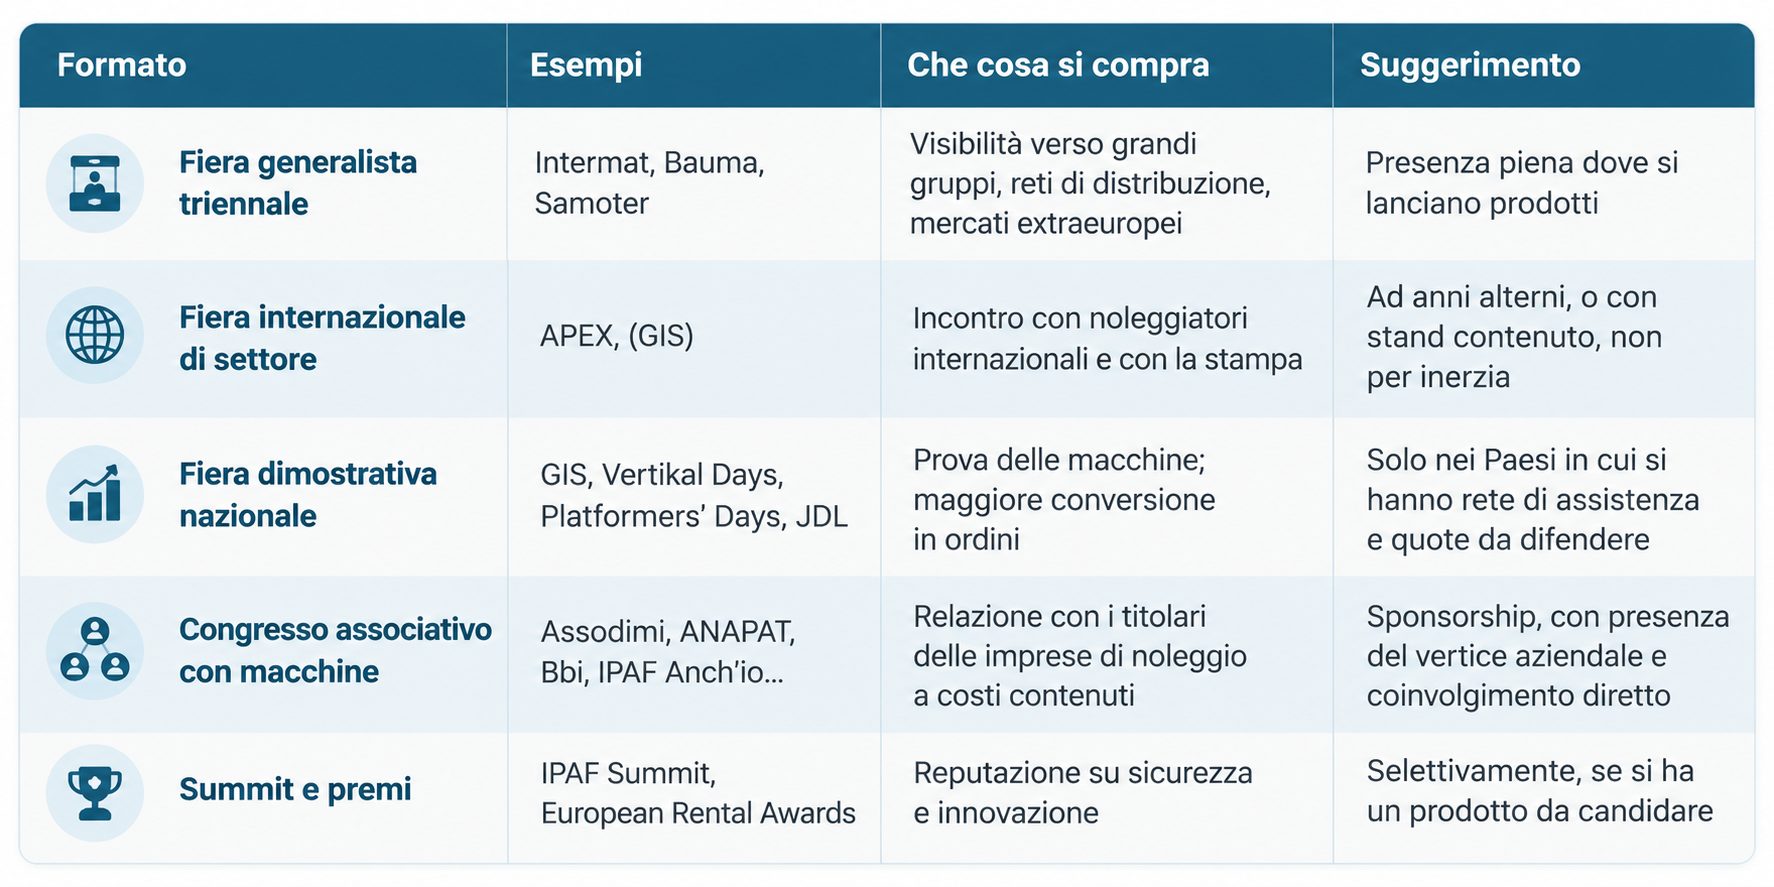
Ne discendono tre regole pratiche:
- Prima la rete, poi lo stand. Esporre in un Paese in cui non si garantisce assistenza entro 24-48 ore è pubblicità pagata per il concorrente che quell’assistenza la offre.
- Un indicatore, non un’impressione. Costo per contatto qualificato e ordini attribuibili entro sei mesi, misurati evento per evento e confrontati tra edizioni. Senza questi due numeri, di ogni fiera si potrà dire che “è andata bene” senza nessuna reale corrispondenza.
- Eventi propri come alternativa. Le giornate dimostrative organizzate in proprio offrono un pubblico selezionato, nessuna concorrenza nello stesso piazzale e il controllo completo dell’agenda.
Un calendario fitto, aperto a chiunque paghi lo stand e confezionato da organizzatori che vendono anche visibilità editoriale, è la rampa d’accesso ideale per chi deve conquistare in fretta un mercato in cui non ha né rete, né reputazione consolidata, né valore residuo da mostrare. Oggi questo profilo corrisponde ai costruttori cinesi, un film già visto nel settore auto.
Il contesto dei dazi e del radicamento
L’Unione ha accertato che le piattaforme aeree cinesi avevano guadagnato quote di mercato con prezzi di circa il 20% inferiori, sostenuti da opachi finanziamenti agevolati e insediamenti sottocosto; dal 2025 applica dazi antidumping e compensativi tra il 20,6% e il 66,7%.
La risposta non è stata la ritirata, ma il radicamento: ad esempio, Zoomlion ha inaugurato a marzo 2026 a Tatabánya, in Ungheria, uno stabilimento da 100 milioni di euro e 55.000 m² per piattaforme a pantografo e a braccio, e ha già annunciato una seconda fase e un progetto in Germania.
Prodotte in Europa, quelle macchine escono dal perimetro dei dazi, salvo verifiche antielusione. A quel punto mancano solo due cose: la reputazione e i clienti, ed è esattamente ciò che le fiere vendono loro.
Che cosa trova un nuovo entrante in una fiera
- Legittimità per prossimità. Uno stand accanto a JLG, Genie e Haulotte vale, agli occhi di un noleggiatore, anni di referenze in pochi minuti di visita. Nel 2023, noi e Vertikal annotavamo ad APEX la presenza di molti costruttori cinesi sconosciuti al mercato, venuti a sondare l’Europa; nel 2026 la galleria degli espositori del sito APEX ne mostra almeno una dozzina, da Dingli, LGMG, XCMG e Zoomlion fino a nomi meno noti come Haimoo, Hered, Kinglift o Fronteq.
- Volti noti al banco. A Vertikal Days 2026 lo stand Noblelift era presidiato, tra gli altri, da Tim Whiteman, già amministratore delegato di IPAF e manager in Sinoboom: i nuovi entranti investono anche nel capitale relazionale occidentale.
- Visibilità in pacchetto. Copertura editoriale prima, durante e dopo la fiera, video dello stand diffuso sui canali dell’editore, servizio di abbinamento con i compratori: tutto incluso nell’offerta agli espositori di APEX 2027.
- Cornici di prestigio. Dimostrazioni di sicurezza IPAF, premi, convention ERA: per estensione, la vicinanza istituzionale trasferisce credibilità a chiunque stia nello stesso padiglione.
- Un calendario che premia chi ha capitale paziente. Due dozzine di appuntamenti l’anno sono un’opportunità per chi ha molte risorse e può permettersi di esserci ovunque. Diventa una tassa per chi, come molti costruttori europei di medie dimensioni, dovrebbe scegliere con più oculatezza.
Il parallelo con l’auto e i suoi limiti

Le fiere, in sé, non sono la causa: il divario di prezzo e il sostegno pubblico invece sì. Va anche detto che i grandi costruttori occidentali producono a loro volta in Cina e che i noleggiatori sono i primi a trarre (apparente) vantaggio dalla pressione sui prezzi.
Il punto critico è un altro: un sistema fieristico costruito per la comunità europea del sollevamento rischia di diventare un’infrastruttura di ingresso finanziata, in parte, dagli stessi costruttori europei che però ne subiscono gli effetti in negativo.
Il problema non è il numero di eventi in sé, che oggettivamente sono davvero troppi, ma l’assenza di un soggetto che governi in modo trasparente il valore per il settore. Ciascun attore ha una sua leva ben precisa, vediamo le principali.
I costruttori occidentali:
- Possono negoziare il calendario collettivamente, come fecero nel 2005 su APEX: una posizione comune, magari espressa attraverso le proprie associazioni, pesa più di cinquanta rinunce individuali. Occorre però che non ci siano conflitti di interesse.
- Possono concentrare la spesa sulle fiere dimostrative dei Paesi in cui hanno rete e quota, e sugli eventi in proprio. Ad esempio, possono considerare APEX annuale come una scelta opzionale.
- Dovrebbero competere con più evidenza su ciò che un nuovo entrante non può comprare in una fiera: tempi di assistenza, disponibilità di ricambi, valori residui documentati, formazione. Cose da articoli e convegni.
Gli organizzatori
- Gioverebbe loro pubblicare le presenze certificate da un ente terzo. Senza dati verificabili, il prezzo dello stand non ha una base comparativa reale.
- Gioverebbe anche separare in modo trasparente l’offerta fieristica da quella editoriale quando organizzatore ed editore coincidono.
Associazioni e noleggiatori
- Le associazioni prestano la propria credibilità a eventi di terzi: per non farla sembrare un “do ut des” potrebbero chiedere in cambio criteri minimi di trasparenza per i premi e per le vetrine istituzionali.
- I noleggiatori, destinatari finali di tutto questo apparato, dovrebbero premiare con gli ordini il costo totale di possesso e il valore di rivendita dei mezzi, non la dimensione dello stand e gli “sconti fiera”.
In definitiva, un settore che non è ancora così industriale può permettersi poche fiere, fatte bene e scelte meglio; non può più finanziare con il proprio marketing la cornice parassitaria in cui altri stanno costruendo a basso costo la propria quota di mercato.
Così è, se mi pare.


Tag dell'articolo: Fiere ed eventi, sollevamento aereo

ARTICOLI CORRELATI

Digitalizzazione e noleggio, la guida completa: tecnologie, sfide e applicazioni reali
Tutto quello che c'è da sapere sulle tecnologie e le opportunità che stanno guidando la digitalizzazione del comparto

Sbarco in quota dalle PLE, le opinioni di costruttori e noleggiatori
Presidiare la sicurezza in un tema delicato significa anche esporre la propria posizione in modo chiaro e comprensibile

Noleggio di piattaforme aeree, i grandi corrono e i piccoli rischiano di restare indietro
Ecco cosa emerge dall'ultimo report di IPAF sul mercato del noleggio di PLE